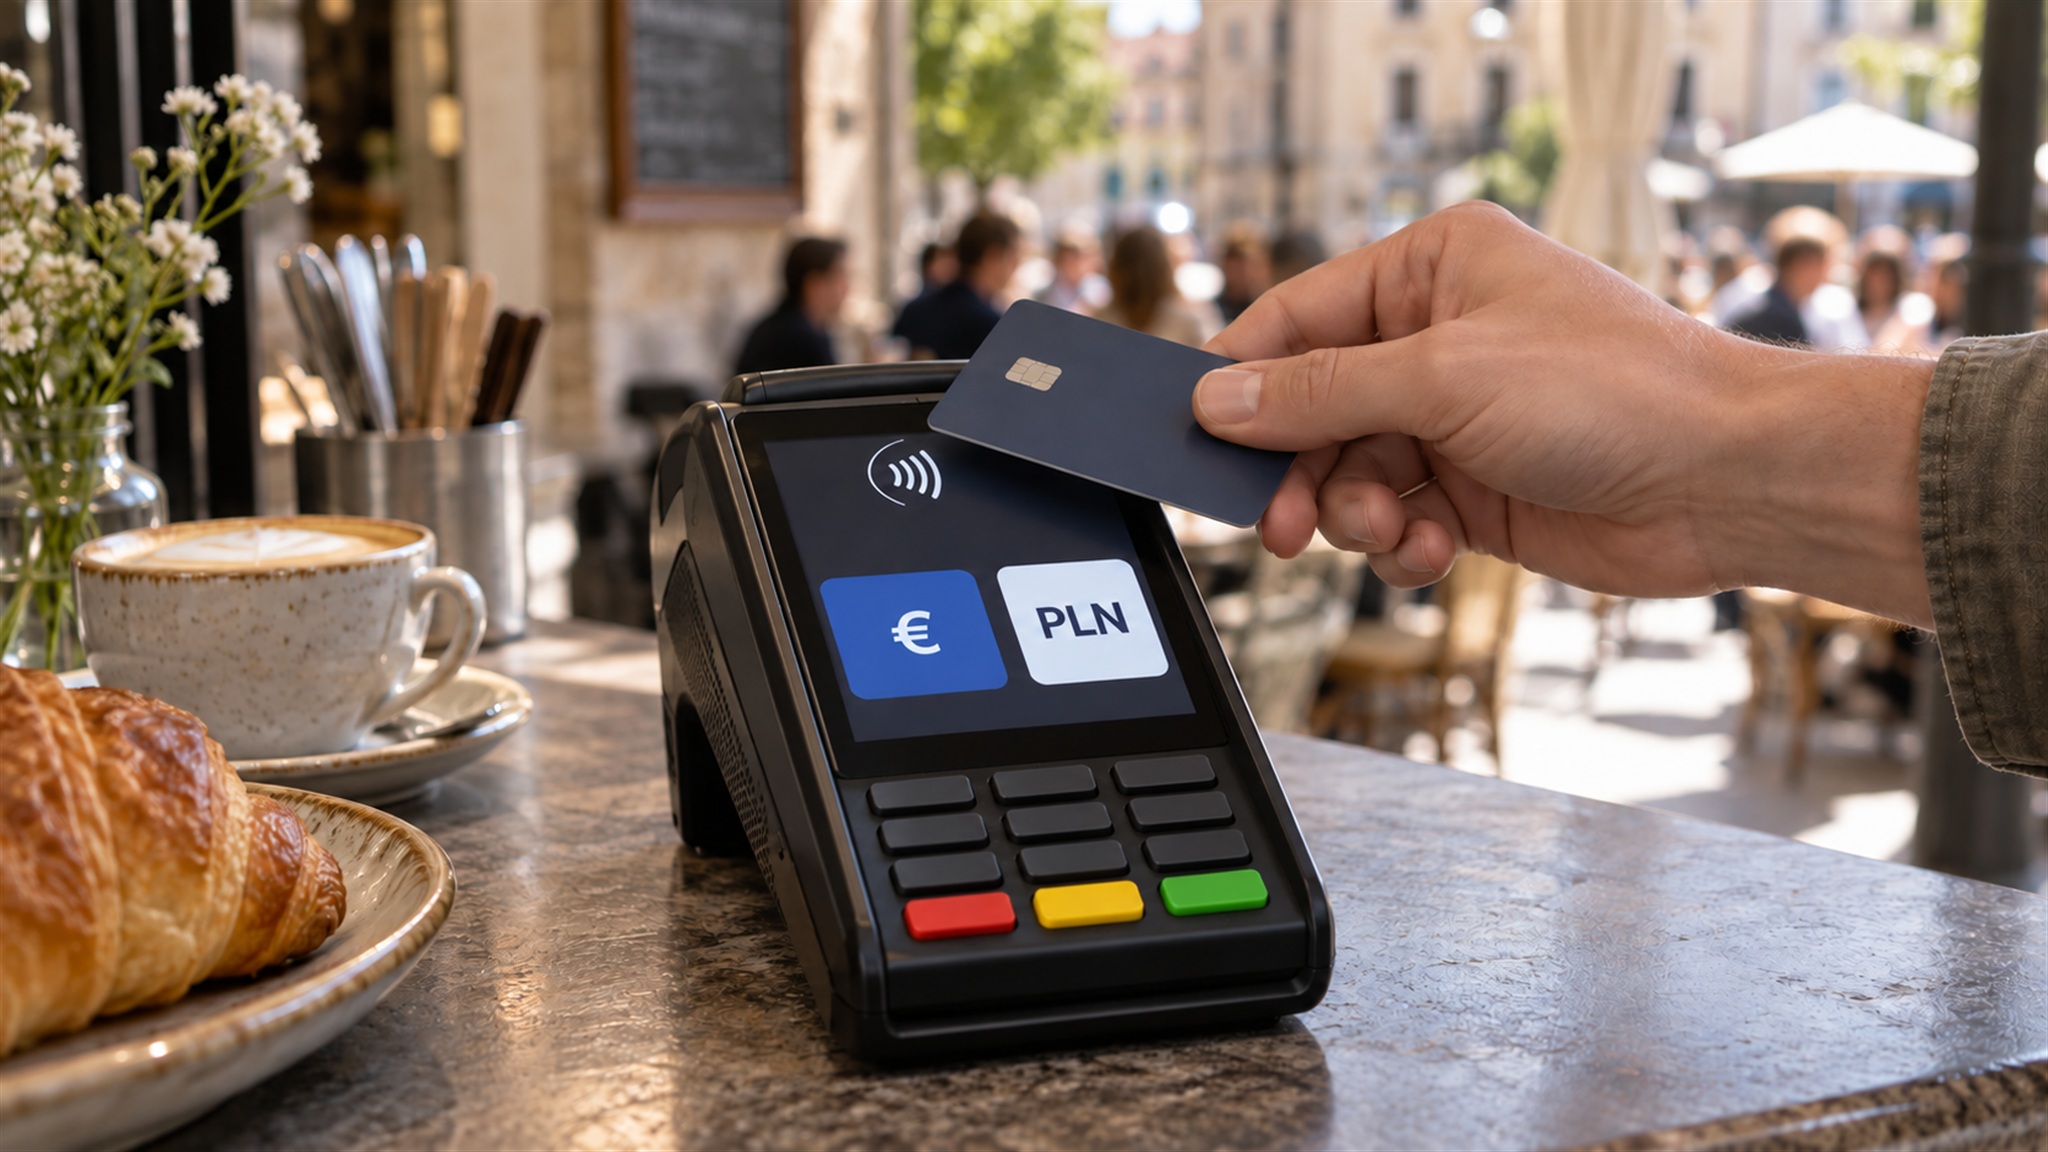
Terminal w restauracji pokazuje dwie możliwości: zapłacić 52 euro albo około 230 zł. Kwota w złotówkach wygląda wygodniej, bo od razu wiadomo, ile zniknie z konta. To jednak właśnie w tym momencie można zgodzić się na przewalutowanie, którego warunki ustala operator obsługujący płatność, a nie bank wydający kartę.
W większości typowych sytuacji podczas płacenia polską kartą za granicą bezpieczniejszym punktem wyjścia jest wybór lokalnej waluty kraju, w którym dokonujesz zakupu. Nie oznacza to jednak, że taka transakcja zawsze będzie tania. Ostateczny koszt zależy również od tabeli kursowej banku, prowizji za przewalutowanie i rodzaju posiadanej karty.
Lokalna waluta czy złotówki? Najpierw rozpoznaj DCC
Jeżeli podczas zakupów za granicą terminal proponuje zapłatę w złotówkach, najczęściej masz do czynienia z usługą DCC, czyli Dynamic Currency Conversion.
Mechanizm jest prosty.
Załóżmy, że jesteś we Włoszech i rachunek wynosi 50 euro. Terminal może zapytać:
50 EUR
albo
określoną kwotę w PLN
Jeżeli wybierzesz euro, transakcja trafi do rozliczenia w lokalnej walucie, a przeliczeniem zajmie się następnie Twój bank i system płatniczy zgodnie z zasadami dotyczącymi Twojej karty.
Jeśli wybierzesz złotówki, przewalutowanie następuje w ramach DCC według kursu przedstawionego przez podmiot oferujący tę usługę.
To dlatego przycisk z napisem „PLN” nie powinien być automatycznie traktowany jako wygodniejsza wersja tej samej płatności.
Dlaczego płatność w złotówkach wydaje się atrakcyjna
DCC wykorzystuje bardzo prostą przewagę: daje poczucie pewności.
Kwota w euro, koronach czy forintach wymaga przeliczenia. Kwota w złotówkach jest natychmiast zrozumiała.
Turysta widzący:
28 000 HUF
oraz
kwotę podaną w PLN
może instynktownie wybrać złotówki.
Problem polega na tym, że wygodna prezentacja ceny nie mówi jeszcze, czy zastosowany kurs jest korzystny.
DCC obejmuje własny kurs przeliczenia, a w przypadku transakcji objętych odpowiednimi regulacjami konsument powinien otrzymać informację o kosztach przewalutowania przed zatwierdzeniem operacji.
Co dzieje się, gdy wybierzesz lokalną walutę
Załóżmy, że kupujesz obiad w Pradze.
Terminal pokazuje możliwość zapłaty w koronach czeskich albo w złotówkach.
Wybierasz CZK.
Sprzedawca obciąża kartę w koronach. Następnie transakcja zostanie rozliczona według zasad obowiązujących dla Twojej karty i banku. W zależności od konkretnej oferty może pojawić się przewalutowanie po kursie organizacji płatniczej, kursie banku albo dodatkowa prowizja.
Dlatego popularna rada „zawsze wybieraj lokalną walutę” wymaga jednego ważnego dopowiedzenia.
Lokalna waluta pozwala uniknąć przewalutowania DCC, ale nie usuwa automatycznie wszystkich kosztów przewalutowania pobieranych przez Twój bank. Mastercard również wskazuje, że wydawca karty może stosować dodatkowe opłaty związane z transakcjami w walutach obcych.
Przykład: ta sama kawa może zostać rozliczona na dwa sposoby
Wyobraź sobie, że podczas wyjazdu rachunek wynosi równowartość około 100 zł.
Terminal proponuje dwie opcje.
Opcja 1: lokalna waluta
Płacisz kwotę podaną przez sprzedawcę w euro, koronach lub innej lokalnej walucie.
Dopiero później następuje przeliczenie zgodnie z warunkami Twojej karty.
Opcja 2: PLN
Terminal od razu przedstawia gotową kwotę w złotówkach.
W tym przypadku widzisz finalną kwotę wcześniej, ale kurs został zaproponowany w ramach DCC.
Nie można uczciwie napisać, że pierwsza opcja będzie tańsza w absolutnie każdej sytuacji. Można natomiast przed płatnością porównać kurs i wszystkie koszty obu wariantów.
W praktyce najważniejsze pytanie nie brzmi więc:
„Czy wolę widzieć cenę w złotówkach?”
Tylko:
„Kto dokonuje przewalutowania i ile mnie ono kosztuje?”
Terminal podświetla PLN? Nie sugeruj się wyglądem przycisku
Podczas podróży można spotkać terminale, na których jedna z opcji jest przedstawiona znacznie bardziej atrakcyjnie.
Może pojawić się informacja typu:
- „zapłać w swojej walucie”,
- „gwarantowany kurs”,
- „poznaj dokładną kwotę teraz”.
Sama możliwość poznania kwoty przed zapłatą nie oznacza niższego kosztu.
Visa wskazuje, że przy DCC klient powinien otrzymać możliwość wyboru, a informacje powinny obejmować m.in. kwoty w obu walutach, kurs i dodatkowe opłaty lub narzut. Sprzedawca ani bankomat nie powinny wybierać przewalutowania za klienta.
Dlatego przed dotknięciem zielonego przycisku przeczytaj cały komunikat na ekranie.
Co wybrać w krajach strefy euro
Dla osoby posiadającej polską kartę zasada pozostaje taka sama.
Jeżeli rachunek w Hiszpanii wynosi 80 euro, a terminal proponuje:
80 EUR
lub
kwotę w PLN,
wybór EUR oznacza, że nie korzystasz z przedstawionej na terminalu konwersji DCC.
To, ile ostatecznie zapłacisz w złotówkach, zależy wtedy od sposobu rozliczania karty.
Przed wyjazdem szczególnie przydatne jest więc sprawdzenie w tabeli opłat banku:
- czy karta pobiera prowizję za przewalutowanie,
- jaki mechanizm przeliczenia walut jest stosowany,
- czy konto może być prowadzone również w euro,
- z którego rachunku pobierane są środki,
- jak bank rozlicza transakcje w walutach innych niż waluta rachunku.
Karta wielowalutowa zmienia sytuację
Jeżeli masz konto w euro oraz kartę, która potrafi pobrać środki bezpośrednio z rachunku w tej walucie, wybór lokalnej waluty staje się jeszcze bardziej istotny.
Przykładowo:
masz euro na koncie,
kupujesz coś w Niemczech,
terminal oferuje EUR lub PLN.
Jeżeli wybierzesz EUR i karta rzeczywiście rozlicza tę transakcję bezpośrednio z rachunku euro zgodnie z zasadami Twojego banku, dodatkowe przewalutowanie może w ogóle nie być potrzebne.
Wybranie PLN może natomiast uruchomić DCC mimo tego, że posiadasz już walutę potrzebną do zapłaty.
Przed wyjazdem koniecznie trzeba jednak sprawdzić mechanizm działania konkretnej karty. Sam fakt posiadania rachunku walutowego nie gwarantuje, że każda transakcja zostanie pobrana właśnie z niego.
A co z kartami oferującymi korzystne przewalutowanie?
Tu pojawia się kolejny powód, aby uważać na DCC.
Niektóre karty i rachunki są projektowane z myślą o płatnościach zagranicznych. Jeżeli bank oferuje korzystny mechanizm przeliczenia, zgoda na przewalutowanie już na terminalu może oznaczać rezygnację z mechanizmu, z którego normalnie skorzystałaby karta.
Najpierw trzeba więc poznać własny produkt bankowy.
Przed podróżą zajrzyj do aktualnej tabeli opłat i warunków karty. Nie opieraj się na tym, że kilka lat temu ktoś powiedział Ci, że „ta karta jest dobra za granicę”. Bank może zmienić warunki, a różne karty tego samego banku mogą być rozliczane inaczej.
Czy w bankomacie również wybierać lokalną walutę?
DCC pojawia się także przy wypłatach z bankomatów.
Ekran może zaproponować przeliczenie wypłacanej kwoty na złotówki i przedstawić gotową wartość obciążenia.
Mechanizm jest podobny: jeżeli zaakceptujesz przewalutowanie oferowane przez bankomat, kurs pochodzi od podmiotu obsługującego tę konwersję. Jeżeli odmówisz DCC i wybierzesz transakcję w lokalnej walucie, przeliczenie odbywa się później zgodnie z zasadami wydawcy karty.
Tu trzeba jednak uważać na jeszcze jeden koszt.
„Decline conversion” nie oznacza anulowania wypłaty
To jeden z najbardziej mylących ekranów podczas zagranicznych podróży.
Bankomat może pokazywać opcje odpowiadające mniej więcej:
Accept conversion
oraz
Decline conversion
Słowo „decline” może wyglądać jak rezygnacja z całej operacji. Dotyczy jednak odmowy proponowanego przewalutowania, a nie zawsze samej wypłaty.
Trzeba czytać pełny komunikat, ponieważ interfejsy bankomatów różnią się między operatorami.
Jeśli celem jest wypłata bez DCC, szukasz możliwości obciążenia karty w lokalnej walucie.
Bankomat może naliczyć osobną prowizję
Odmowa DCC nie oznacza automatycznie bezpłatnej wypłaty.
Operator bankomatu może naliczać własną opłatę za użycie urządzenia. Osobną prowizję może przewidywać również bank, który wydał kartę.
Dlatego podczas wypłaty gotówki mogą występować jednocześnie różne rodzaje kosztów:
- koszt przewalutowania,
- prowizja banku za wypłatę,
- opłata operatora bankomatu.
To trzy różne rzeczy.
Bankomat powinien przed zatwierdzeniem pokazać opłatę pobieraną przez jego operatora, jeśli taka występuje. Jeśli koszt jest wysoki, można przerwać operację i poszukać innego urządzenia.
Uważaj szczególnie na wypłacanie gotówki kartą kredytową
Karta kredytowa używana w sklepie i karta kredytowa używana w bankomacie mogą być rozliczane zupełnie inaczej.
Wypłata gotówki może być traktowana jako transakcja gotówkowa, z dodatkową prowizją i odmiennymi zasadami naliczania odsetek.
Dlatego przed podróżą nie wystarczy wiedzieć, że karta kredytowa działa za granicą.
Trzeba osobno sprawdzić koszt:
płatności kartą
oraz
wypłaty z bankomatu.
Mastercard również zaleca sprawdzenie warunków wydawcy karty, ponieważ koszty zagranicznych operacji zależą od konkretnej instytucji.
Co zrobić, gdy terminal sam ustawił złotówki
Nie powinno się zakładać, że jeżeli terminal pokazuje PLN, jest już za późno na zmianę.
Przy DCC klient powinien mieć możliwość zaakceptowania albo odrzucenia przewalutowania.
Jeżeli sprzedawca wybrał złotówki bez pytania, poproś o anulowanie transakcji przed jej zakończeniem i ponowne przeprowadzenie płatności w lokalnej walucie.
Przydatne zdanie po angielsku jest bardzo proste:
Local currency, please.
W strefie euro można powiedzieć:
Euros, please. No conversion.
Nie trzeba prowadzić dyskusji o kursach ani DCC. Wystarczy jasno wskazać walutę, w której chcesz zostać obciążony.
Czy zawsze trzeba odrzucać DCC?
Nie ma potrzeby zamieniać tej zasady w dogmat.
DCC pokazuje kwotę, kurs i koszt przewalutowania przed zaakceptowaniem płatności. Teoretycznie możesz więc porównać ją z kosztem, jaki poniósłbyś przy rozliczeniu transakcji przez własny bank.
Jeżeli z jakiegoś powodu oferta DCC rzeczywiście okaże się korzystniejsza, można ją świadomie wybrać.
Problem polega na tym, że podczas zakupów niewiele osób zna w danej chwili dokładny kurs i prowizję swojej karty.
Dlatego lokalna waluta jest praktycznym punktem wyjścia, a nie magiczną gwarancją najniższego kosztu.
Najczęstszy błąd: patrzenie tylko na kurs euro
Załóżmy, że sprawdzasz w internecie bieżący kurs euro i na tej podstawie próbujesz przewidzieć koszt zakupu.
Rzeczywiste obciążenie karty może być inne.
Liczy się sposób rozliczenia przewidziany przez bank, moment zastosowania kursu, ewentualne przewalutowanie pośrednie oraz dodatkowe prowizje.
Kurs widoczny w popularnym serwisie finansowym nie musi być kursem, według którego zostanie rozliczona Twoja karta.
Dlatego przed dużym zagranicznym zakupem lepiej sprawdzić warunki konkretnej karty niż wykonywać obliczenia wyłącznie na podstawie kursu znalezionego w wyszukiwarce.
Przykład: hotel proponuje płatność w PLN
Załóżmy, że podczas wymeldowania z hotelu w Chorwacji terminal pokazuje cenę w euro oraz gotową kwotę w złotówkach.
Najpierw spójrz na:
- cenę w euro,
- kwotę proponowaną w PLN,
- kurs zastosowany przez DCC,
- informację o dodatkowym narzucie,
- zasady przewalutowania własnej karty.
Jeżeli wybierasz EUR, hotel pobiera należność w swojej walucie, a dalsze rozliczenie zależy od Twojej karty.
Jeżeli wybierasz PLN, akceptujesz przedstawione na terminalu warunki przewalutowania.
Przy rachunku hotelowym różnica jest szczególnie istotna, ponieważ nawet kilka procent dodatkowego kosztu na dużej transakcji może oznaczać zauważalną kwotę.
Płatność internetowa za hotel lub bilety działa podobnie
Problem nie występuje wyłącznie przy fizycznym terminalu.
Zagraniczny sklep, hotel, wypożyczalnia samochodów czy serwis rezerwacyjny również może proponować wyświetlenie i pobranie ceny w złotówkach.
Zanim zmienisz walutę strony na PLN, sprawdź, czy jest to jedynie sposób prezentacji ceny, czy rzeczywista waluta obciążenia karty.
To istotna różnica.
Cena pokazana orientacyjnie w złotówkach nie musi oznaczać, że transakcja zostanie wykonana w PLN. Z kolei wybór opcji rzeczywistego rozliczenia w złotówkach może oznaczać zaakceptowanie osobnego mechanizmu konwersji.
Przed wyjazdem zrób pięciominutowy test swojej karty
Zamiast zastanawiać się nad kosztami dopiero przy terminalu w obcym kraju, sprawdź cztery rzeczy jeszcze w Polsce.
1. Jaka jest prowizja za przewalutowanie?
Sprawdź aktualną tabelę opłat swojego banku.
2. Po jakim kursie rozliczane są transakcje?
Dowiedz się, czy bank korzysta z kursu organizacji płatniczej, własnej tabeli czy innego mechanizmu.
3. Czy karta obsługuje rachunki walutowe?
Jeżeli tak, sprawdź dokładnie, kiedy pobiera środki z konkretnego rachunku.
4. Ile kosztuje wypłata za granicą?
Sprawdź oddzielnie prowizję banku i pamiętaj, że operator zagranicznego bankomatu może naliczyć własną opłatę.
Pięć minut przed wyjazdem jest znacznie wygodniejsze niż analizowanie regulaminu banku przy kasie w zatłoczonym sklepie.
Prosta zasada na zagraniczne zakupy
Jeżeli terminal pyta:
PLN czy lokalna waluta?
nie wybieraj złotówek tylko dlatego, że kwota jest bardziej czytelna.
Najpierw sprawdź, czy jest to DCC. Jeśli nie masz konkretnego powodu, aby zaakceptować przedstawione przewalutowanie, wybór lokalnej waluty pozwala pozostawić konwersję po stronie systemu płatniczego i wydawcy Twojej karty. Mastercard wprost wskazuje, że przy proponowanym przewalutowaniu przez sprzedawcę lub bankomat można z niego zrezygnować i pozwolić na przeliczenie transakcji przez własny bank.
A przed podróżą poznaj zasady swojej karty.
To właśnie połączenie tych dwóch czynności — wybór odpowiedniej waluty na terminalu i znajomość kosztów własnego banku — daje rzeczywistą kontrolę nad tym, ile zapłacisz za zakupy za granicą.


